Stručni članci i kratke analize o primjeni umjetne inteligencije u financijskom sektoru — pisani za financijske direktore, vlasnike srednjih tvrtki i investitore u istočnoj Slavoniji koji žele razumjeti što modeli strojnog učenja mogu, a što ne mogu riješiti u njihovim knjigama.
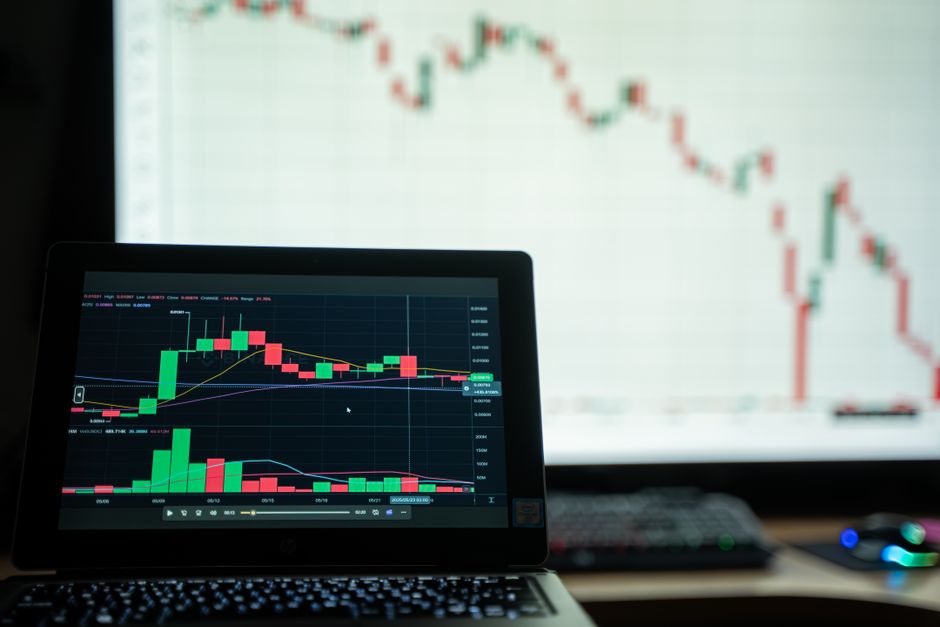
Tradicionalne metode procjene kreditnog rizika oslanjaju se na godišnje financijske izvještaje i bonitetne ocjene koje kasne mjesecima za stvarnim stanjem partnera. Kada model treniramo isključivo na podacima klijenta — povijesti uplata, rokovima naplate, sezonskim obrascima — rangiranje partnera prema vjerojatnosti kašnjenja plaćanja postaje precizno na razini pojedinačnog ugovora, a ne industrijskog prosjeka.
Za tvrtke u Đakovu, Vinkovcima i Vukovaru koje posluju s manjim brojem ključnih kupaca, i mala promjena u ponašanju plaćanja signalizira veći problem nego u diverzificiranom portfelju. Statistički pristup opisan na Wikipediji o kreditnom riziku ostaje temelj, no modeli strojnog učenja dodaju dimenziju koja nedostaje u klasičnim tablicama — ranu detekciju odstupanja.
Preporuka za financijske direktore: prije uvođenja modela provjerite kvalitetu ulaznih podataka. Model je onoliko dobar koliko su čiste i dosljedne transakcijske evidencije iz posljednje tri do pet godina.
"Model ne predviđa budućnost — on otkriva obrasce koje ljudsko oko previdi u tisućama redaka."
Ivana Vuković, voditeljica razvoja AI modela
Uprava srednje tvrtke rijetko ima vremena čekati da netko sastavi mjesečni izvještaj likvidnosti iz pet različitih Excel datoteka. Automatizirano financijsko izvještavanje spaja podatke iz bankovnih izvoda, knjigovodstva i prodajnog sustava u jedinstven tjedni pregled koji stiže u sanduče bez intervencije analitičara.
Praksa pokazuje da timovi koji prijeđu na automatizirana izvješća uštede i do nekoliko radnih dana mjesečno — vrijeme koje analitičari preusmjere na tumačenje brojki umjesto na njihovo sastavljanje. Standardi financijskog izvještavanja relevantni za hrvatske tvrtke dostupni su putem Hrvatske narodne banke, dok metodologiju predviđanja novčanog toka temeljenu na sezonalnosti opisuju i priznati izvori poput Investopedije.
Kod naših klijenata iz Osijeka i okolice tjedna izvješća najčešće otkrivaju odstupanja u naplati prije nego što utječu na sljedeći obrok kredita ili leasinga — što upravi daje tjedne, a ne mjesece prostora za reakciju.
Rast digitalnog plaćanja — od mobilnih aplikacija do kartičnih terminala — donio je tvrtkama brzinu, ali i veći broj transakcija koje treba nadzirati. Algoritam za detekciju anomalija ne traži prijevaru po defaultnim pravilima nego uči normalan ritam poslovanja određene tvrtke, pa odmah označi uplatu ili isplatu koja odstupa od tog ritma — bilo da je riječ o duplom knjiženju, pogrešno unesenom iznosu ili sumnjivoj transakciji.
Za trgovačke lance i distributere u istočnoj Slavoniji s desecima dnevnih transakcija, ručna provjera svake stavke nije održiva. Opći pregled metoda detekcije anomalija u financijama dostupan je na Wikipediji, a regulatorni kontekst sprječavanja financijskih nepravilnosti prati i EUR-Lex kroz propise Europske unije.
Naš tim, uključujući troje doktora znanosti iz statistike i financijske matematike, prilagođava pragove osjetljivosti svakom klijentu posebno — tako da sustav ne zatrpava upravu lažnim upozorenjima, nego upozorava samo kada je odstupanje statistički značajno.
Kako povijesna korelacija instrumenata mijenja raspodjelu ulaganja privatnih investitora u regiji.
Primjeri iz poljoprivrede i trgovine istočne Slavonije gdje sezonalnost dominira likvidnošću.
Koraci od potpisa ugovora do prvog operativnog izvještaja — bez prekida redovnog poslovanja.
Zašto model treniran na tuđim tržištima često krivo procjenjuje rizik domaćih partnera.
Ako želite raspravu o primjeni nekog od ovih pristupa na vaše poslovne knjige, javite se na +385 31 961 953 ili posjetite stranicu usluge za pregled cjelokupne ponude.
Zakažite kratak razgovor s našim timom u Gornjem gradu i provjerite koji je model primjenjiv na vaše poslovanje.
Kontaktirajte nas